当监管方式为“区内物流货物”代码5034时,“征免性质”栏目应免予填报“区内物流货物”是指海关特殊监管区域内企业之间进行仓储分拨配送的货物这类货物具有特殊的贸易性质和监管要求,其进出海关特殊监管区域时,通常不涉及实际的征税或减免税审批手续这是因为海关特殊监管区域本身具有保税免税等特殊政策功能,货物在区域内流转主。
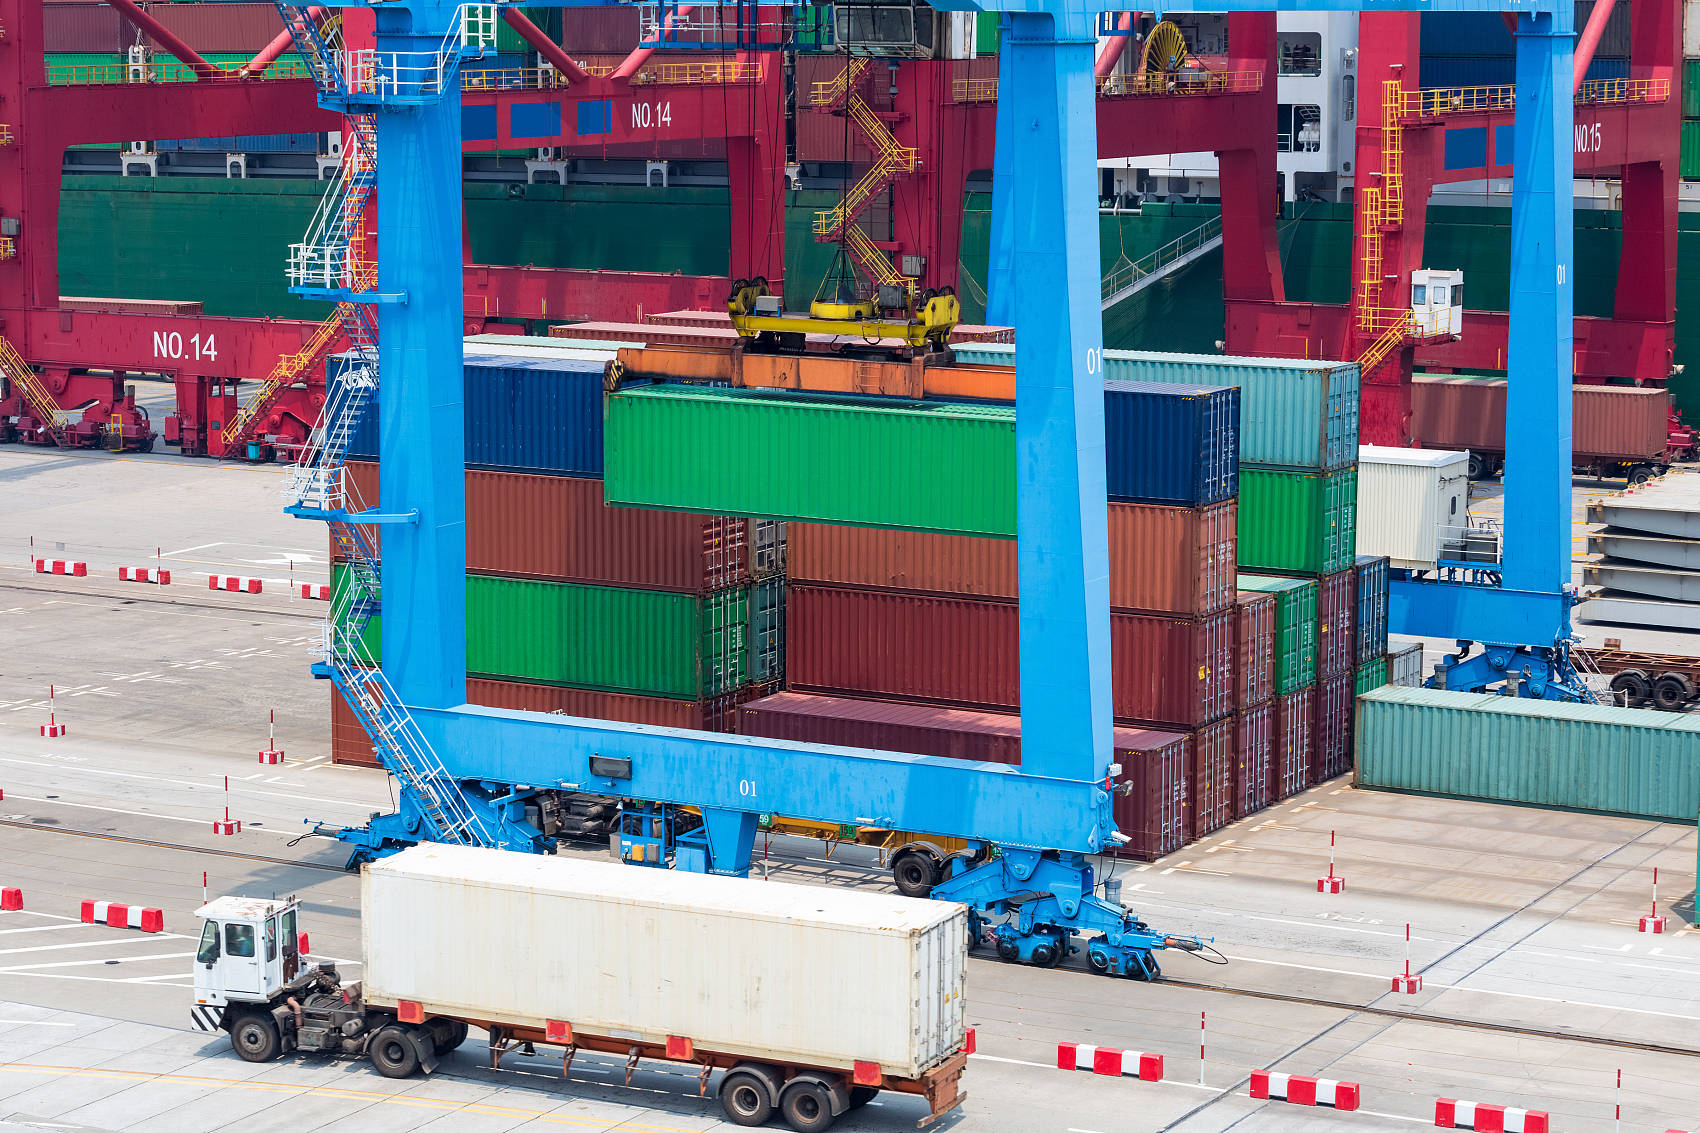
监管方式代码为“5015”,简称“区内进料加工货物”区内物流货物指海关特殊监管区域与境外之间进出的。
区内物流货物5034在报关单填制规范中特指在海关特殊监管区域和境外之间流通的货物它适用于海关特殊监管区域内的企业,这些企业从境外接收或向境外发送仓储分拨配送和装运的货物在这种情况下,货物只能在特殊监管区域内,同时需要申报相应的进境或出境备案清单这种物流方式旨在优化货物的流通效率。
贸易方式为区内物流货物时,同样需要开出口发票以下是具体分析根据中华人民共和国发票管理办法第十九条,所有单位和从事生产经营活动的个人在购买商品接受服务以及从事其他经营活动支付款项时,应当向收款方取得发票这一规定在出口贸易中同样适用,是开具发票的基本法律依据发票作为经济活动中。
物流园区内的货物直接转关主要涉及两种报关模式直接报关和间接报关本文将主要介绍直接报关的操作流程首先,需要了解的是,直接报关涉及到两种单证,一种是“转关运输货物申报单”,俗称大单,16位数字这种单证主要用于广东省外转广东省内的货物申报另一种是“六联载货清单”,俗称司机纸,13位数字。